Tuesday 3 November 2026
Dagens namn:

Kort svar
Swedbanks e-sparkonto har 0,00 % ränta (Swedbanks räntelista, oktober 2026). Kontot har fria uttag och du kan ha upp till tre e-sparkonton, men pengarna växer inte. Vill du ha ränta hos Swedbank är fasträntekontot enda vägen (1,75 % på 3 månader – 2,72 % på 5 år). Rörliga sparkonton med insättningsgaranti hos nischbanker ger 2,3–2,8 % utan bindning.
| Swedbank-konto | Ränta | Villkor |
|---|---|---|
| e-sparkonto | 0,00 % | Fria uttag, max 3 konton |
| Sparkapitalkonto | 0,10 % | Gäller på belopp från 50 000 kr |
| Framtidskonto | 0,10 % | Minst 50 000 kr |
| Privatkonto | 0,00 % | Lönekonto |
| ISK (kontantdel) | 0,00 % | Investeringssparkonto |
| Fasträntekonto 3 mån | 1,75 % | Minst 5 000 kr, bundet |
| Fasträntekonto 1 år | 2,20 % | Minst 5 000 kr, bundet |
| Fasträntekonto 2 år | 2,54 % | Minst 5 000 kr, bundet |
| Fasträntekonto 5 år | 2,72 % | Minst 5 000 kr, bundet |
Swedbank har i praktiken ingen ränta på sina rörliga sparkonton. Styrräntan är 1,75 % (Riksbankens beslut som gäller från 30 september 2026), så skillnaden mellan Swedbanks 0,00 % och marknadens bästa rörliga räntor är ovanligt stor. Nästa räntebesked kommer den 4 november 2026.
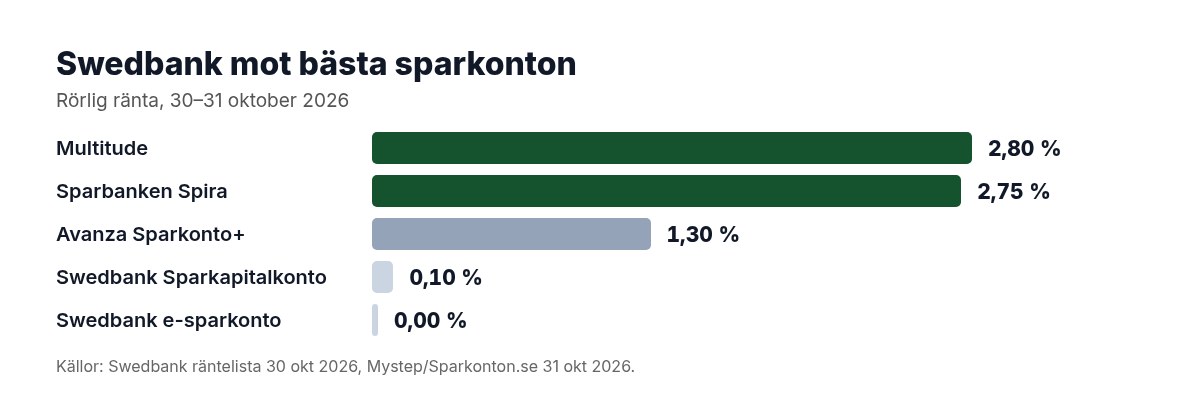
Med 100 000 kr på e-sparkontot får du 0 kr i ränta på ett år. På ett konto med 2,75 % blir det 2 750 kr före skatt, eller cirka 1 925 kr efter 30 % skatt. Med inflationen inräknad minskar pengarnas köpkraft varje år de står på 0 %.
På 100 000 kr går du miste om cirka 1 900 kr per år efter skatt jämfört med ett rörligt konto på 2,75 %.
| Sparbelopp | 0,10 % (storbank) | 1,30 % (Avanza) | 2,75 % (rörligt topp) | 3,50 % (3 år bundet) |
|---|---|---|---|---|
| 20 000 kr | 14 kr | 182 kr | 385 kr | 490 kr |
| 100 000 kr | 70 kr | 910 kr | 1 925 kr | 2 450 kr |
| 300 000 kr | 210 kr | 2 730 kr | 5 775 kr | 7 350 kr |
| Bank | Rörlig sparränta | Insättningsgaranti | Fria uttag |
|---|---|---|---|
| Multitude | 2,60–2,80 % | Ja | Ja |
| Sparbanken Spira | 2,75 % | Ja | Ja |
| Zaver | 2,30–2,70 % | Ja | Ja |
| Plus1 | 2,50–2,60 % | Ja | Ja |
| Nordax | 1,80–2,55 % | Ja | Ja |
| Avanza Sparkonto+ | 1,30 % | Ja | Ja |
| SBAB | 1,25 % | Ja | Ja |
| Handelsbanken | 0,05–2,15 % | Ja | Ja |
| Swedbank e-sparkonto | 0,00 % | Ja | Ja |
| Nordea | 0,00–0,50 % | Ja | Ja |
| SEB | 0,00–0,10 % | Ja | Ja |
Alla konton i tabellen omfattas av den statliga insättningsgarantin på upp till 1 150 000 kr per person och institut. Du tar alltså samma risk som hos Swedbank men får ränta. Ett vanligt upplägg är att låta lönen och bufferten för vardagen ligga kvar hos Swedbank och flytta det långsiktiga sparandet till ett räntebärande konto i en annan bank – överföringar sker oftast samma eller nästa bankdag.
För allt större än en månadslön lönar det sig nästan alltid att flytta pengarna.
Nej – behåll lönen och vardagen hos Swedbank och flytta bara sparandet.
Fördelar med att bara flytta sparandet
Nackdelar
Den statliga insättningsgarantin, som administreras av Riksgälden, ersätter upp till 1 150 000 kr per person och institut om en bank eller ett kreditmarknadsbolag går i konkurs. Det gäller också utländska banker med svensk filial som omfattas av en motsvarande garanti i hemlandet (inom EU minst 100 000 euro). Konton utan insättningsgaranti – till exempel crowdlending och vissa ”sparkonton” med kapitalskydd – kan ge högre ränta men innebär en verklig risk att förlora pengar.
Ränta på sparkonton beskattas med 30 % som inkomst av kapital. Banken rapporterar räntan till Skatteverket och den förtrycks i deklarationen, så du behöver inte göra något själv. Räkna därför alltid på räntan efter skatt: 2,75 % blir 1,925 % netto, och 2,20 % blir 1,54 %. Sparpengar på ett investeringssparkonto (ISK) beskattas i stället med schablonskatt, vilket sällan lönar sig för rena kontanter.
Fasträntekontot är Swedbanks enda sparkonto med marknadsmässig ränta: 1,75 % (3 mån), 1,90 % (6 mån), 2,20 % (1 år), 2,41 % (1,5 år), 2,54 % (2 år), 2,63 % (3 år), 2,69 % (4 år) och 2,72 % (5 år). Minsta insättning är 5 000 kr och uttag i förtid kan kosta ränteskillnadsersättning. Nischbanker ger runt 3,05–3,10 % på kort bindning och upp till 3,50 % på 3 år.
Det ger ränta, men nischbanker betalar 0,8–1,2 procentenheter mer för samma bindning.
| Bindning | Swedbank fasträntekonto | Bästa alternativ med insättningsgaranti |
|---|---|---|
| 6 mån | 1,90 % | 3,10 % (Brocc) |
| 3 år | 2,63 % | 3,50 % (Zaver) |
| 5 år | 2,72 % | 3,35 % (Brocc/Ikano) |
Swedbank drar 30 % preliminärskatt när räntan betalas ut, utom om räntan understiger 100 kr. När bindningstiden går ut förs pengarna och räntan automatiskt till det konto du valde, om du inte förnyat kontot. Uttag i förtid kostar ränteskillnadsersättning som i första hand tas från upplupen ränta och därefter från kapitalet.
Så viktar vi kriterierna:
Metod: Swedbanks räntor kommer från bankens egen räntelista och sidan för fasträntekonto (30 oktober 2026). Marknadsräntorna kommer från Mystep/Sparkonton.se topplista som jämför 65 sparbolag (31 oktober 2026). Vi har bara tagit med konton med statlig insättningsgaranti och inte kampanjräntor.
Oberoende: Kapitalkoll har inget samarbete med Swedbank eller bankerna i tabellerna. Sidan uppdateras efter varje räntebesked från Riksbanken.
0,00 % enligt Swedbanks räntelista (oktober 2026). Kontot har fria uttag men ger ingen ränta.
Fasträntekontot: från 1,75 % på 3 månader till 2,72 % på 5 år (30 oktober 2026). Rörliga konton ger 0,00–0,10 %.
Ja, 30 % preliminärskatt dras när räntan betalas ut. Är räntan under 100 kr dras ingen skatt.
0,00 % enligt Swedbanks räntelista i oktober 2026.
Rörliga konton: 0,00–0,10 %. Fasträntekonto: 1,75 % på 3 månader upp till 2,72 % på 5 år.
1,75 % (30 oktober 2026). Minsta insättning är 5 000 kr.
Ja, uttagen är fria och du kan ha upp till tre e-sparkonton.
Hos nischbanker med insättningsgaranti, till exempel Multitude (2,60–2,80 %) och Sparbanken Spira (2,75 %) rörligt, enligt Mystep 31 oktober 2026.
Ja, av insättningsgarantin upp till 1 150 000 kr per person och institut.