
Sunday 20 September 2026
Dagens namn: Elise, Lisa
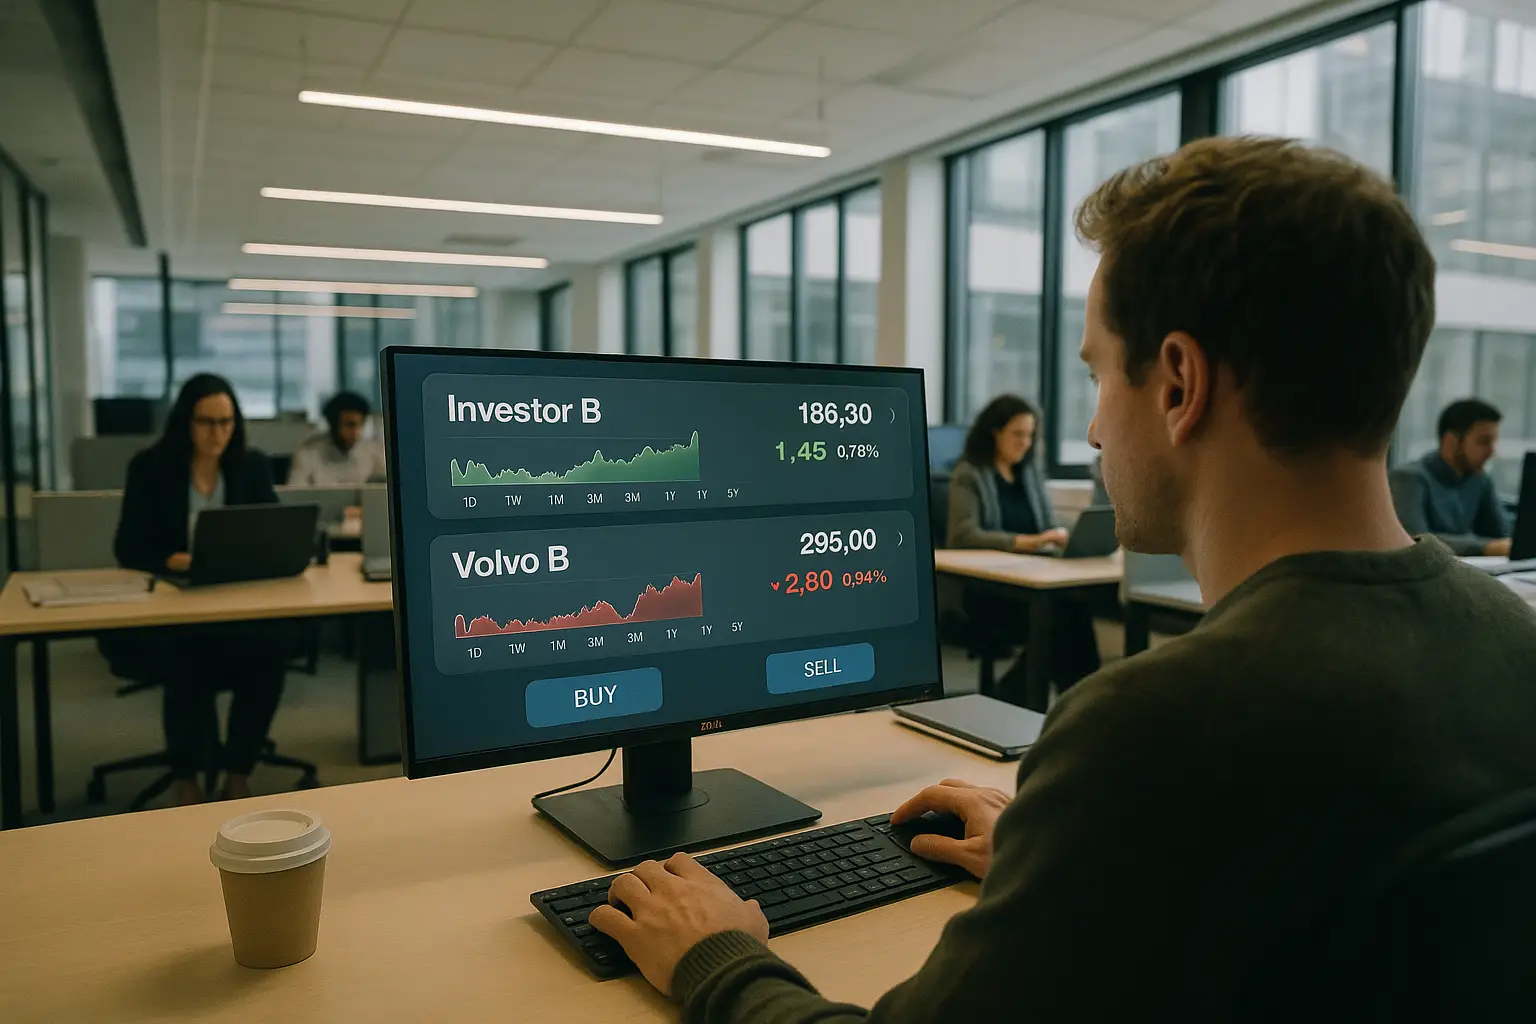

En aktie är en ägarandel i ett företag. När du köper en aktie blir du delägare och har rätt till en andel av vinsten, ofta i form av utdelningar eller värdeökning över tid. Under 2025 fortsätter aktier vara ett av de mest tillgängliga sätten för privatpersoner att bygga långsiktigt kapital – speciellt eftersom räntorna börjat stabiliseras och fler småsparare söker alternativ till sparkonton.
Stockholmsbörsen har historiskt levererat god avkastning över tid, trots volatilitet. Enligt Dagens Industris analys finns flera aktier som underpresterade 2024 men som förväntas ta revansch 2025 – vilket ger möjligheter för tidiga investerare. Samtidigt är det viktigt att förstå att aktier kan falla i värde, ibland kraftigt. SBB och Tesla är exempel på aktier där småsparare sålt av efter stora kursras under 2025.
Fördelar med aktieinvestering:
Risker att hålla i minnet:
Om du är beredd att tänka långsiktigt (minst 3–5 år) och kan hantera svängningar utan att sälja i panik är aktier ett rimligt val. För den som vill minimera risk är indexfonder ett enklare alternativ – men den här guiden fokuserar på enskilda aktier.
Att börja handla aktier i Sverige är mer eller mindre friktionsfritt 2025. Du behöver inget stort kapital och det tar mindre än tio minuter att komma igång.
De flesta svenska småsparare använder Avanza eller Nordnet. Båda är reglerade, säkra och har noll courtage på svenska aktier. Du kan välja mellan olika kontotyper:
För nybörjare är ISK nästan alltid det enklaste valet. Ingen deklaration per affär, bara en årlig schablonskatt.
Du behöver BankID för att verifiera dig. Därefter gör du en överföring från ditt bankkonto – pengarna brukar vara framme inom några timmar. Börja gärna med ett belopp du kan tåla att se gå upp och ner med 20–30% utan att bli nervös. För många är 5 000–10 000 kr ett bra startkapital.
Sök upp den aktie du vill köpa (till exempel “Investor B” eller “Volvo B”). Du ser aktuell kurs på Nordnets kursöversikt. Klicka “Köp”, ange antal aktier och bekräfta. Affären genomförs direkt under handelstid (09:00–17:30 vardagar).
Tips för ditt första köp: Välj ett stort, likvidt bolag som Investor eller Volvo. Undvik småbolag eller volatila namn som SBB tills du lärt dig hur marknaden rör sig. Köp hellre färre aktier i ett stabilt bolag än många i ett spekulativt.
Nedan är några av de mest sökta och omsatta aktierna bland svenska småsparare. Observera att detta inte är köprekommendationer – bara en överblick över vad folk tittar på och varför.
| Aktie | Sökvolym (månad) | Sektor | Kommentar |
|---|---|---|---|
| Saab AB | 229 000 | Försvar | Försvarsboom, inte bilmärket |
| Investor B | 80 000 | Investmentbolag | Stabil, bred exponering mot Wallenberg-bolag |
| Volvo B | 71 000 | Lastbilar/industri | Cykliskt, gynnas av infrastruktur |
| Nibe | 62 000 | Värmepumpar | Tillväxt men känslig för konjunktur |
| SBB | 49 000 | Fastighet | Hög volatilitet, småsparare sålt av kraftigt |
| Ericsson | 46 000 | Telekom | Välkänt namn men svag kursutveckling senaste åren |
Investor är ett investmentbolag som äger delar av Atlas Copco, ABB, AstraZeneca med flera. Det fungerar lite som en inbyggd diversifiering – du får exponering mot flera sektorer samtidigt. Volvo AB (lastbilar) är cykliskt men har starka kassaflöden och brukar ge utdelning. Volvo Cars är en separat aktie sedan 2021, fokuserad på personbilar och elektrifiering.
Dessa bolag är lätta att förstå, har låg konkursrisk och är lämpliga som grundsten för en portfölj.
Nibe (värmepumpar) och Hexatronic (fiberoptik) är exempel på tillväxtbolag som kan ge högre avkastning men också större svängningar. Enligt Dagens Industris lista över 50 formstarka aktier finns flera mindre bolag med fortsatt momentum – men du behöver göra mer research innan du köper.
SBB (Samhällsbyggnadsbolaget) var en populär fastighetsaktie men har rasat kraftigt. Många småsparare köpte på toppen och sålde med stora förluster. Lärdomen: undvik aktier där du inte förstår affärsmodellen eller där skuldsättningen är hög, särskilt när räntorna stiger.
Du kan handla utländska aktier via svenska nätmäklare, ofta utan extra avgifter på stora marknader som USA. Här är några favoriter:
Tesla har hög sökvolym (104 000/månad) men är extremt volatil. Nvidia (48 000 sökningar) har gynnats av AI-boomen men handlas till höga värderingar. Båda är spännande men kräver stark magkänsla – kurssvängningar på 10% på en dag är inte ovanligt.
Det danska läkemedelsbolaget (25 000 sökningar) har stigit kraftigt tack vare diabetesmediciner som Ozempic. Många svenska sparare köper danska aktier via Nordnet eller Avanza utan valutakrångel – de hanterar omvandlingen automatiskt.
Fördelen med att handla utländska aktier via Avanza/Nordnet är att du slipper öppna konton hos amerikanska eller europeiska mäklare. Nackdelen är valutarisk – om kronan stärks förlorar du lite även om aktien går upp i dollar. För de flesta är det värt bekvämligheten.
De flesta nybörjare gör samma fel. Här är vad du ska undvika – och vad som faktiskt fungerar.
Det är lockande att sprida ut sig på tio olika bolag direkt. Men om du inte hinner följa dem alla blir det svårt att veta när du ska köpa mer eller sälja. Bättre att börja med 3–5 aktier du förstår och långsamt bygga ut.
En aktie kan falla 20% utan att något fundamentalt förändrats. Om du sålde Investor varje gång den föll 15% hade du aldrig tjänat något. Långsiktighet är nyckeln – men det kräver att du från början köper aktier du tror på även när de faller.
Någon på Twitter tipsar om en aktie som “garanterat” ska dubbleras. Du köper. Den rasar 40%. Det är exakt så många förlorar pengar. Köp aldrig något du inte själv förstår eller har gjort minimal research på.
Äg inte bara teknikaktier eller bara fastighet. Blanda defensiva (Investor, konsumentvaror) med cykliska (Volvo, industri) och tillväxt (Nibe, tech). Det dämpar svängningarna.
Om du inte har tid eller lust att följa enskilda aktier kan du använda en bred indexfond (t.ex. på OMXS30 eller globala aktier) som bas. Lägg 70–80% där och experimentera med enskilda aktier för resten. Det ger exponering utan att du måste bli expert.
P/E-tal (pris delat på vinst per aktie) är en enkel start. Enligt DI handlas 24 aktier på Stockholmsbörsen till P/E under 10, vilket kan signalera låg värdering. Men lågt P/E kan också betyda att marknaden inte tror på framtiden – så det räcker inte ensamt.
Skatteregler 2025: På ISK betalar du runt 0,3–0,9% per år i schablonskatt baserat på kapitalunderlaget och statslåneräntan. Du slipper deklarera varje köp/sälj. På aktie- och fondkonto betalar du 30% kapitalvinstskatt när du säljer med vinst, men får också dra av förluster. Kontrollera alltid aktuella regler på Skatteverket.
Aktier är inte alltid rätt val. Om du:
Aktier kräver tålamod. Om du inte har det, eller om du egentligen vill spendera tiden på annat, är en passiv indexfond ett smartare val. Det är ingen skam – tvärtom visar det att du tänker klart.
Du kan tekniskt sett börja med några hundra kronor, men 5 000–10 000 kr ger mer flexibilitet att diversifiera. Med mindre belopp blir courtaget (om det finns) proportionellt högre, även om Avanza och Nordnet har noll courtage på svenska aktier. Viktigare än summan är att du inte investerar pengar du behöver inom kort – aktier kan falla kraftigt på kort sikt. Börja med ett belopp där en halvering inte påverkar din vardag.
I Sverige har många bolag två aktieklasser: A-aktier har fler röster per aktie (ofta 10 röster) medan B-aktier har färre (1 röst). För privatpersoner spelar det sällan roll – B-aktier är vanligast och mer omsatta, vilket ger bättre likviditet. Priset skiljer sig lite ibland, men utdelningen är oftast samma per krona investerat. Köp B om du är osäker.
Det finns ingen universell “bästa” aktie – det beror på din risktolerans och tidshorisont. Enligt analytiker på DI finns aktier som kan ta revansch 2025 efter svagt 2024, men det är prognoser, inte garantier. För nybörjare är stabila storbolag som Investor och Volvo säkrare val än volatila namn som SBB eller Tesla. Gör alltid egen analys eller håll dig till indexfonder om du är osäker.
Risken varierar enormt beroende på vilka aktier du väljer och hur länge du äger dem. Historiskt har Stockholmsbörsen gett positiv avkastning över 10-årsperioder, men enskilda år kan falla 30% eller mer. Enskilda aktier kan gå i konkurs (total förlust), medan en bred indexfond nästan alltid återhämtar sig över tid. Regeln är: ju kortare tidshorisont, desto högre risk. Investera aldrig pengar du behöver inom 3 år.
Om företaget går i konkurs förlorar du som aktieägare hela ditt investerade kapital i den aktien – aktieägare står sist i kön när tillgångar fördelas. Det är därför diversifiering är så viktigt. Aldrig lägg alla pengar i en enda aktie, särskilt inte i småbolag eller högt skuldsatta fastighetsbolag. Stora, lönsamma bolag som Investor eller Volvo har låg konkursrisk, men risken är aldrig noll. Sprid alltid dina innehav.
Det beror på hur mycket tid och energi du vill lägga. Indexfonder ger bred exponering (ofta hundratals aktier) till låg kostnad och kräver minimal research – perfekt om du vill “sätta och glömma”. Enskilda aktier kan ge högre avkastning om du väljer rätt, men kräver att du följer bolagen, läser rapporter och hanterar större svängningar. En bra kompromiss: 70–80% i indexfonder, 20–30% i enskilda aktier du brinner för. Det ger både trygghet och lärande.
Mindre än du tror. För långsiktig förmögenhetsbyggande fungerar “köp och håll” bäst för de flesta. Varje gång du säljer riskerar du att missa återhämtningar, och på aktie- och fondkonto utlöser du skatt. Bättre att köpa aktier du tror på i 5+ år och bara sälja om grundtesen ändras (t.ex. bolaget tappar marknad eller skuldsättningen exploderar). Aktiv daghandel är statistiskt ett förlorande spel för privatpersoner – courtage och psykologiska misstag äter upp vinster.





