
Sunday 20 September 2026
Dagens namn: Elise, Lisa
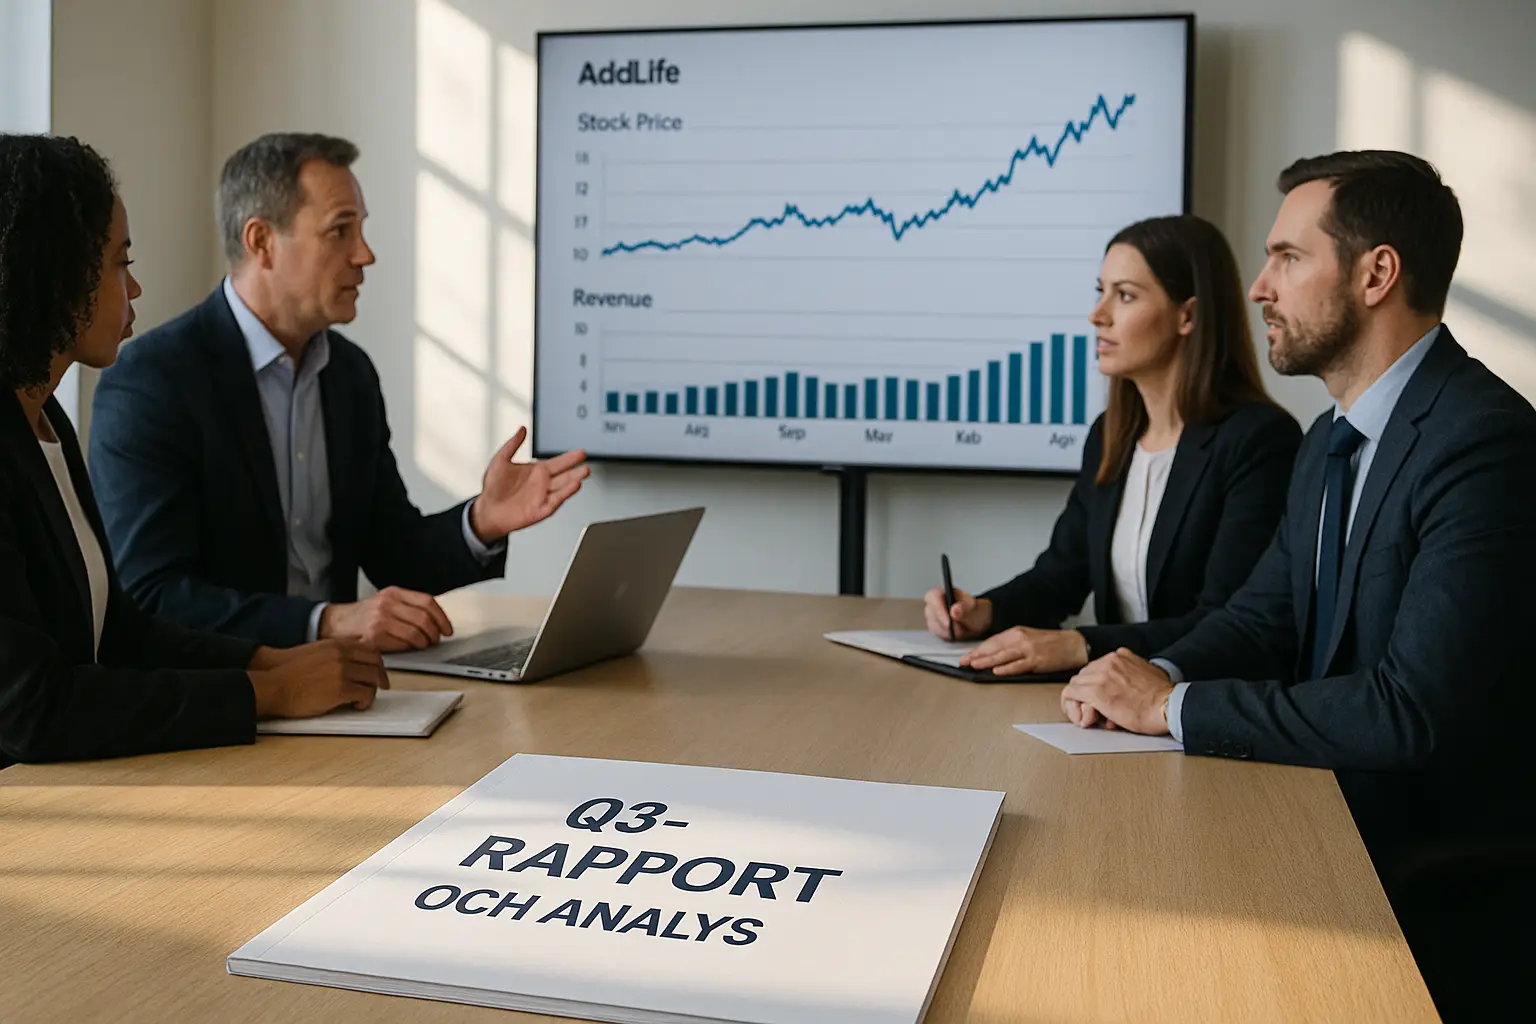

AddLife AB, en ledande europeisk aktör inom life science, släppte sin Q3-rapport för 2025 den 23 oktober. Rapporten visade på en positiv utveckling med nettoomsättning på 2 429 MSEK, en ökning med 4% jämfört med 2 344 MSEK föregående år. EBITA exklusive jämförelsestörande poster förbättrades till 270 MSEK från 230 MSEK, drivet av organisk tillväxt på 6% och förbättrade marginaler. Resultatet efter skatt steg kraftigt till 82 MSEK (25 MSEK), och resultat per aktie blev 0,66 SEK (0,19 SEK). För de nio första månaderna av 2025 nådde omsättningen 7 709 MSEK och EBITA 920 MSEK, med en organisk tillväxt på 4%.
VD Fredrik Dalborg kommenterade: “AddLifes bolag utvecklades starkt under kvartalet med god organisk tillväxt och förbättrade marginaler. Resultatet stärktes markant och skuldsättningsgraden sänktes, i linje med våra prioriteringar och ambitioner.” Guidance för helåret pekar på fortsatt fokus på lönsamhet och kassaflöde, med ambition att minska nettoskulden genom organiskt kassaflöde och öka förvärvstakten.
Aktien reagerade positivt på rapporten, med en kursuppgång på cirka 3% under handelsdagen den 23 oktober. Detta följer en stark trend under 2025, där aktien stigit 40% hittills i år, drivet av förbättrad verksamhet och marknadens förtroende för AddLifes förvärvsstrategi.
Vi har värderat AddLife B från first principles med en kombination av DCF-analys och multipelbaserad värdering, baserat på Q3-resultatet och historiska data. Vi utgår från EBITA-marginaler på 11-12% (från nuvarande 7,8% operating margin, med potential för förbättring via förvärv), en förväntad EPS-tillväxt på 10-15% årligen och en diskonteringsränta på 8% för DCF. Med en EV/EBITDA-multipel på 14-16x (mot dagens 16,8x) och nettoskuld på 4 730 MSEK, landar vår DCF på ett equity-värde per aktie på cirka 220 SEK i basfallet. Detta ger en uppsida på 7% från dagens kurs på 205,60 SEK.
| Mått | Q3 2025 | TTM | Vår prognos 2025 |
|---|---|---|---|
| Omsättning (MSEK) | 2 429 | 10 200 | 10 500 |
| EBITA (MSEK) | 270 | 1 635 | 1 800 |
| EPS (SEK) | 0,66 | 3,23 | 3,80 |
Sannolikhet: 25 %
Huvudantaganden: Hög ränta (9%), svag tillväxt (2% organiskt), inga förvärv på grund av skuldsättning, marginaler sjunker till 10% EBITA.
Resultat: EPS 3,00 SEK, EV/EBITDA 12x.
Prisintervall: 160-180 SEK
Sannolikhet: 50 %
Huvudantaganden: Stabil ränta (8%), tillväxt 10% inkl. förvärv, marginaler på 12% EBITA, nettoskuld minskar marginellt.
Resultat: EPS 3,80 SEK, EV/EBITDA 15x.
Prisintervall: 210-230 SEK
Sannolikhet: 25 %
Huvudantaganden: Låg ränta (7%), stark tillväxt (15%+ via förvärv), marginaler upp till 13% EBITA, robust kassaflöde.
Resultat: EPS 4,50 SEK, EV/EBITDA 18x.
Prisintervall: 240-260 SEK
Disclaimer: Kapitalkoll ger ingen personlig rådgivning. Investeringar innebär risk och du kan förlora kapital. Gör egen research och konsultera en finansiell rådgivare innan du investerar. Vår rekommendation är baserad på analyser per 2025-10-24 och kan ändras.
_Vastuvaraus: Grok ei ole taloudellinen neuvonantaja; ole hyvä ja konsultoi yhtä. Älä jaa tietoja, jotka voivat tunnistaa sinut._





