Friday 9 October 2026
Dagens namn: Ingrid, Inger

En bank är ett finansiellt institut som tar emot insättningar från kunder och lånar ut pengar till privatpersoner och företag. I Sverige regleras banker av Finansinspektionen, som säkerställer att bankerna följer lagar och upprätthåller finansiell stabilitet. Bankerna spelar en central roll i samhällsekonomin genom att kanalisera kapital från sparare till låntagare och erbjuda betalningstjänster.
Det svenska banksystemet kännetecknas av hög digitalisering och omfattande reglering. Bankerna måste ha tillräckligt med kapital för att klara ekonomiska nedgångar, vilket övervakas av både Finansinspektionen och Sveriges Riksbank. Systemet omfattar allt från stora universalbanker till specialiserade nischaktörer med fokus på specifika tjänster.
Traditionella banker har fysiska kontor där kunder kan möta rådgivare och hantera sina ärenden personligen. Dessa banker erbjuder ett brett utbud av tjänster, från sparkonton och bolån till företagstjänster och försäkringar. Digitala banker, som Morrow Bank och Nordax Bank, saknar ofta fysiska kontor och fokuserar på app- och webbaserade tjänster. De kan därför ofta erbjuda lägre avgifter och mer konkurrensmässiga räntor tack vare lägre driftskostnader.
De flesta traditionella banker har dock investerat kraftigt i digitala lösningar, vilket gör gränserna mellan kategorierna alltmer flytande. Även storbanker som Swedbank, Nordea och SEB erbjuder idag avancerade mobilappar och internetbanker.
Sveriges bankmarknad domineras av fyra storbanker som tillsammans står för merparten av utlåningen till privatpersoner och företag. Enligt Finansinspektionens bankbarometer ökade svenska bankers nettoresultat med 4 miljarder kronor under 2024, trots minskat räntenetto. Avmattad utlåningstillväxt påverkade bankernas utveckling under året.
Swedbank är Sveriges största bank med stark närvaro i Norden och Baltikum. Banken erbjuder bred privat- och företagsservice, inklusive bolån, sparkonton och försäkringar. Nordea är Nordens största finanskoncern och erbjuder liknande tjänster med fokus på internationell närvaro. SEB (Skandinaviska Enskilda Banken) fokuserar särskilt på företagskunder och kapitalförvaltning men har även omfattande privattjänster.
Handelsbanken och Länsförsäkringar Bank är andra betydande aktörer med stor marknadsandel inom bolån och sparkonton. Enligt data från 2024 har dessa banker en genomsnittlig avkastning på eget kapital (ROE) på cirka 14 procent.
| Bank | Primär inriktning | Marknadsstyrka |
|---|---|---|
| Swedbank | Privatkunder, bolån | Störst i Sverige |
| Nordea | Nordisk allround | Störst i Norden |
| SEB | Företag, förmögenhet | Stark företagsnärvaro |
| Handelsbanken | Bolån, lokala kontor | Decentraliserad modell |
| Länsförsäkringar Bank | Bolån, försäkring | Koppling till försäkring |
Utöver storbankerna finns ett växande antal nischbanker som fokuserar på specifika kundgrupper eller tjänster. Dessa banker kan ofta erbjuda mer konkurrenskraftiga villkor inom sitt specialområde.
Resurs Bank specialiserar sig på konsumtionslån och kreditkort med flexibla lösningar för privatpersoner. Marginalen Bank och SBAB fokuserar primärt på bolån och kan ofta erbjuda attraktiva räntor för bostadsfinansiering. Ikano Bank, som är kopplad till IKEA-koncernen, lägger stor vikt vid hållbarhet och erbjuder gröna lån för miljövänliga investeringar.
Bank Norwegian har profilerat sig som kreditkortsbank med förmånliga bonusprogram, medan Svea Bank riktar sig främst mot företagskunder med factoring- och finansieringstjänster. Danske Bank har en stark nordisk närvaro och erbjuder tjänster till både privatpersoner och företag med nordiska behov.
Enligt Statistiska centralbyrån minskade den genomsnittliga räntan för hushållens bostadslån till 2,84 procent i juli 2025. Prognoser från branschanalytiker pekar på fortsatt nedåtgående trend mot cirka 2,7 procent under slutet av 2025, vilket gynnar låntagare. Utlåningstillväxten dämpades till endast 0,4 procent mellan 2024 och 2023, en betydande avmattning från tidigare 4,9 procent.
Digitalisering fortsätter att driva utvecklingen med ökad användning av AI för kundtjänst och automatiserade kreditbedömningar. Hållbarhetsfokus växer också, där fler banker erbjuder gröna lån och hållbara investeringsprodukter.
Svenska banker erbjuder ett omfattande utbud av tjänster som underlättar vardagsekonomin. De vanligaste inkluderar betalkonton, sparkonton, bolån, konsumtionslån och kreditkort. Därtill kommer investerings- och pensionstjänster samt försäkringar hos vissa banker.
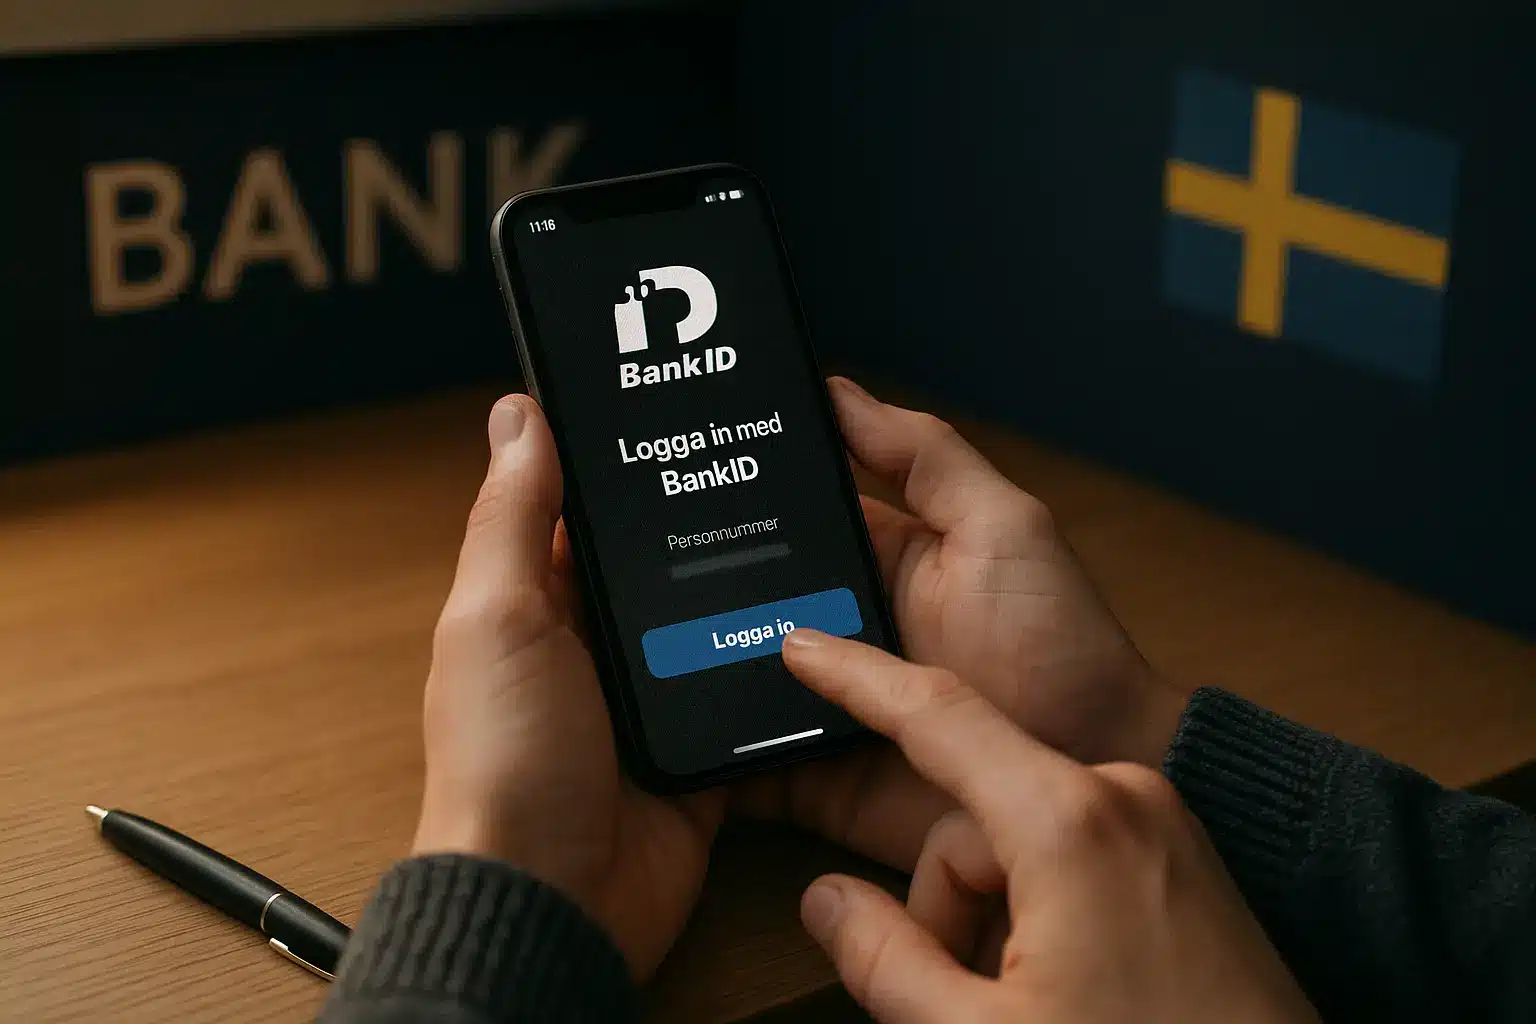
BankID är Sveriges nationella e-legitimation som används för säker identifiering och signering av digitala tjänster. Över 8 miljoner svenskar använder BankID dagligen för att logga in på banker, myndigheter och andra digitala tjänster. BankID utfärdas av din bank och finns både som mobilapp och som fil på datorn.
För att använda BankID behöver du ett svenskt personnummer och ett konto hos en bank som erbjuder tjänsten. Du laddar ner BankID-appen på din smartphone, identifierar dig hos din bank och skapar därefter din personliga säkerhetskod. BankID är högt säkert och använder modern kryptering för att skydda din identitet.
De flesta svenska banker erbjuder inloggning via BankID i sina internetbanker och mobilappar. Storbankerna som Swedbank, Nordea och SEB har alla välutvecklade digitala plattformar där du kan hantera dina konton, betala räkningar och ansöka om lån. Kundtjänsten nås vanligtvis via telefon, chatt eller e-post, med många banker som erbjuder support dygnet runt.
Att byta bank i Sverige är enkelt och kostnadsfritt tack vare EU-direktivet om kontobyte. Du börjar med att öppna ett konto hos den nya banken. Därefter begär du ett kontobyte, varpå den nya banken hjälper dig att flytta autogiro, betalningar och överföringar. Processen tar normalt 7-10 arbetsdagar och din gamla bank får inte ta ut någon avgift för bytet.
Tänk på att kontrollera att alla betalningar har flyttats över innan du stänger ditt gamla konto. Många väljer att behålla det gamla kontot öppet en månad som säkerhet.
Enligt Svenska Bankföreningen finns det 124 banker i Sverige (data från 2023, eventuellt inaktuellt). Banksektorn kännetecknas av god lönsamhet trots utmanande marknadsförhållanden med avmattad utlåningstillväxt.
Svenska bankers samlade nettoresultat ökade med 4 miljarder kronor under 2024, trots att räntenettot minskade. Ökningen förklaras främst av högre provisionsintäkter och effektiviseringar. Utlåningen till allmänheten ökade med endast 0,4 procent mellan andra kvartalet 2024 och samma period 2023, en kraftig avmattning från tidigare års 4,9 procent.
Bankernas genomsnittliga avkastning på eget kapital (ROE) låg på cirka 14 procent under 2024, vilket är en stark nivå i internationell jämförelse. Detta indikerar god lönsamhet och effektiv kapitalanvändning.
Bostadslåneräntorna har sjunkit under 2025, med genomsnittlig ränta på 2,84 procent i juli. Rörliga lån låg på 2,86 procent medan lån med bindningstid 1-5 år hade en genomsnittlig ränta på 2,87 procent. Utvecklingen speglar Riksbankens sänkta styrränta och ökad konkurrens mellan bankerna.
Enligt Svenskt Kvalitetsindex rankas Sparbanken som den mest nöjda banken bland svenska kunder 2024. Undersökningen mäter kundnöjdhet inom områden som service, digitala verktyg och prissättning.
Att välja bank är en viktig ekonomisk beslut som påverkar både din vardagsekonomi och dina långsiktiga sparmål. Det finns flera faktorer att väga in beroende på dina behov och prioriteringar.
Använd oberoende jämförelsetjänster för att få överblick över räntorna på marknaden. Fokusera inte bara på räntan utan räkna även med avgifter och villkor. Läs kundrecensioner och undersök bankens stabilitet och rating. Många banker erbjuder välkomsterbjudanden för nya kunder – kontrollera vad som gäller efter introduktionsperioden.
Undvik att välja bank enbart baserat på vänners rekommendationer utan att själv undersöka vad som passar dina behov. Bortse inte från mindre banker och nischaktörer som kan erbjuda bättre villkor inom specifika områden. Glöm inte att regelbundet se över dina bankvillkor – många kunder betalar för höga räntor på lån eller får för låg ränta på sparande genom att inte förhandla eller byta bank. Läs alltid de fullständiga villkoren innan du tecknar lån eller andra bindande avtal.
De fyra storbankerna i Sverige är Swedbank, Nordea, SEB och Handelsbanken. Tillsammans dominerar dessa banker den svenska marknaden för både privat- och företagstjänster. Swedbank är störst sett till marknadsandel i Sverige, medan Nordea är störst i hela Norden. SEB har särskilt stark position inom företagsbanktjänster och kapitalförvaltning. Länsförsäkringar Bank är också en betydande aktör, särskilt inom bolån och privatsparande, men är strikt sett inte en storbank i samma kategori.
BankID är en digital legitimation som används för att identifiera dig online och digitalt signera dokument och avtal. Det fungerar genom stark autentisering med personlig säkerhetskod och krypterad kommunikation. Du behöver BankID för att logga in på din internetbank, betala med Swish, deklarera digitalt och använda de flesta myndighets- och företagstjänster i Sverige. BankID utfärdas kostnadsfritt av din bank efter identitetskontroll. Det finns både som mobilapp (vanligast) och som fil på dator (BankID på fil). Över 8 miljoner svenskar använder BankID, vilket gör det till en nödvändig del av det digitala Sverige.
Det är helt kostnadsfritt att byta bank i Sverige tack vare EU-regler om kontobyte. Din nya bank är skyldig att hjälpa dig med flytten av autogiro, regelbundna betalningar och insättningar utan kostnad. Processen tar vanligtvis 7-10 arbetsdagar och din gamla bank får inte ta ut någon avgift för att du stänger kontot eller flyttar dina tjänster. Du behöver själv kontakta den nya banken och begära ett kontobyte, så hjälper de dig med resten. Tänk dock på att om du har bindningstid på lån eller andra produkter kan det finnas kostnader förknippade med att bryta dessa avtal i förtid.
Bolåneräntorna varierar ständigt och skiljer sig mellan bankerna beroende på din ekonomiska situation, belåningsgrad och vald räntebindning. I september 2025 ligger räntorna generellt runt 3,2-3,5 procent för nya lån, med prognos för fortsatt sjunkande räntor. Nischbanker som SBAB och Marginalen Bank konkurrerar ofta med lägre räntor än storbankerna tack vare lägre omkostnader. Det viktigaste är att jämföra den effektiva räntan (som inkluderar alla avgifter) snarare än listräntan. Förhandla alltid med flera banker och utnyttja att de konkurrerar om ditt bolån – det kan spara dig tiotusentals kronor per år.
Ja, dina pengar är skyddade av den svenska insättningsgarantin som täcker upp till 1 050 000 kronor per person och bank. Detta innebär att om din bank skulle gå i konkurs får du tillbaka dina pengar upp till detta belopp inom sju arbetsdagar. Insättningsgarantin administreras av Riksgälden och gäller för alla banker med svenskt banktillstånd. Om du har mer än 1 050 000 kronor kan det vara klokt att sprida pengarna på flera banker för att maximera skyddet. Observera att insättningsgarantin endast gäller bankinlåning på konton – inte investeringar i aktier, fonder eller andra värdepapper, även om de förvaras hos en bank.
Traditionella banker har fysiska kontor, bred produktportfölj och ofta lång historia i Sverige. De erbjuder personlig rådgivning och heltäckande tjänster från sparkonton till komplexa företagslösningar.